Contact
contact@maprochainevoiture.net
Adresse
14 Impasse des 3 Pierres, 69380 Civrieux-d'Azergues
Contact
contact@maprochainevoiture.net
Adresse
14 Impasse des 3 Pierres, 69380 Civrieux-d'Azergues


Le numéro de TVA intracommunautaire n’entraîne pas automatiquement la sortie de la franchise en base. Comprenez quand il faut le demander et comment facturer.
Un auto-entrepreneur en franchise en base ne reçoit généralement pas de numéro de TVA intracommunautaire automatiquement. Il ne facture pas la TVA sur ses ventes françaises habituelles et ne la récupère pas sur ses achats. Certaines opérations avec des clients ou des fournisseurs de l’Union européenne l’obligent toutefois à demander ce numéro, sans entraîner automatiquement la sortie de la franchise.
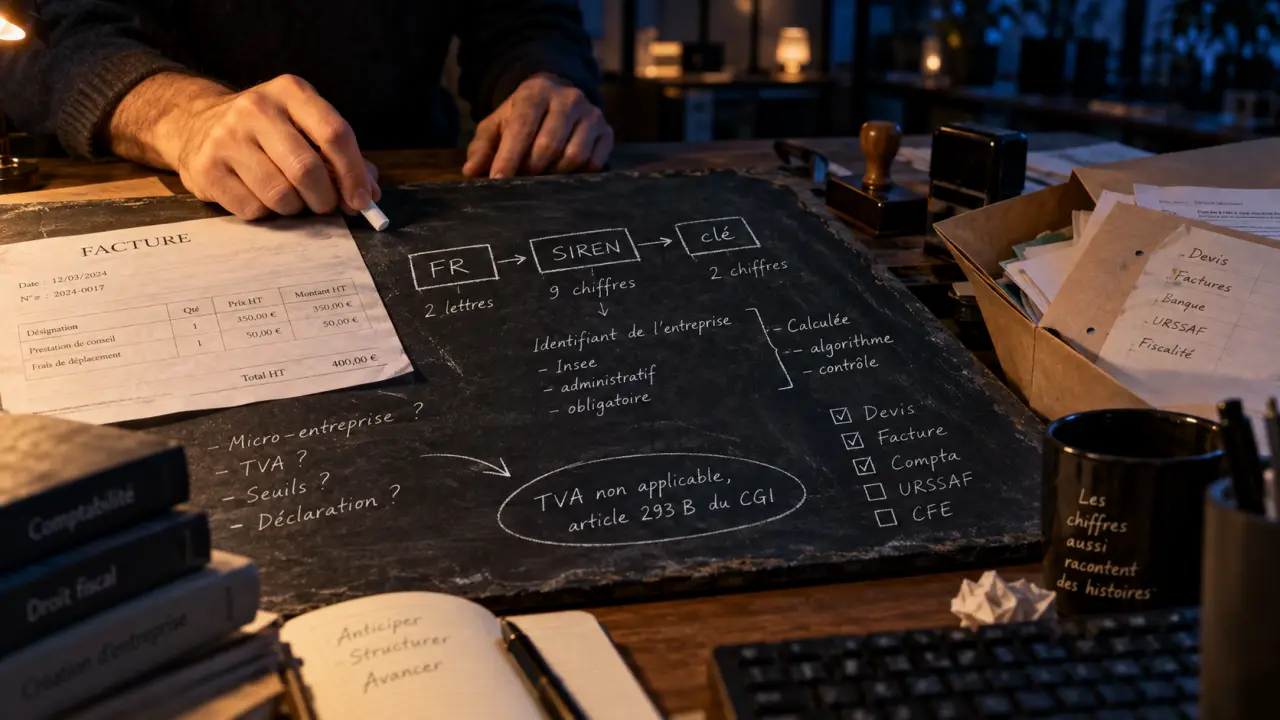
Le numéro de TVA intracommunautaire est un identifiant fiscal utilisé pour sécuriser et déclarer certains échanges au sein de l’Union européenne. En France, il se compose du code FR, d’une clé informatique de 2 chiffres et du numéro SIREN de 9 chiffres de l’entreprise.
La détention de ce numéro ne signifie pas que vous devez facturer la TVA à tous vos clients. Un auto-entrepreneur peut être assujetti à la TVA, tout en bénéficiant de la franchise en base et en restant non redevable pour ses ventes françaises habituelles. Le numéro sert alors à identifier l’entreprise dans certaines opérations européennes.
| Situation | TVA sur les factures | TVA sur les achats |
|---|---|---|
| Franchise en base | Non, avec la mention « TVA non applicable, article 293 B du CGI » | Non déductible |
| Option ou sortie de franchise | Oui, selon le taux applicable | Déductible dans les conditions prévues |
Le traitement dépend donc de plusieurs éléments : le pays du client ou du fournisseur, sa qualité de professionnel ou de particulier, ainsi que la nature de l’opération. Une prestation de services, un achat de marchandises et une vente à distance ne répondent pas aux mêmes règles.
La demande concerne surtout les échanges avec un professionnel établi dans un autre État membre. Le montant de l’opération n’est pas toujours déterminant. Pour certaines prestations de services, une seule mission peut suffire à rendre l’identification nécessaire.
Si vous fournissez une prestation de services à une entreprise européenne assujettie à la TVA, vous devez demander un numéro de TVA intracommunautaire, quel que soit le montant facturé. Cela peut concerner une mission de conseil, de graphisme, de développement web ou de formation. Le client professionnel applique généralement le mécanisme de l’autoliquidation dans son pays.
La même vigilance s’impose lorsque vous achetez un service auprès d’un prestataire européen. Les logiciels en ligne, la publicité, les abonnements professionnels et les services numériques sont concernés. La communication de votre numéro au fournisseur modifie le traitement de l’opération. Vous devez alors respecter les obligations déclaratives applicables.
Pour les achats de marchandises provenant d’un autre pays de l’Union européenne, le seuil indiqué est de 10 000 € par an. Au-delà, l’immatriculation à la TVA intracommunautaire est requise. La communication du numéro au fournisseur peut aussi avoir des conséquences sur le traitement fiscal de l’acquisition.
Les ventes à distance de biens à des particuliers établis dans un autre État membre sont également concernées par un seuil de 10 000 € par an. Dans ce cas, le guichet unique de TVA UE peut devenir pertinent.
Si vous êtes déjà redevable de la TVA, le numéro est en principe transmis automatiquement lors de l’immatriculation. Si vous bénéficiez de la franchise en base et qu’une opération intracommunautaire le justifie, adressez votre demande au service des impôts des entreprises (SIE).
Vous pouvez aussi formuler une option volontaire pour la TVA auprès du SIE, par courrier ou par messagerie sécurisée. Elle prend effet le premier jour du mois de sa formulation et engage l’entreprise pour une période obligatoire de 2 ans, année de l’option comprise. Cette option ne répond pas au même objectif qu’une simple demande de numéro intracommunautaire : elle modifie le régime de TVA applicable à l’activité.
Pour vos prestations ou ventes françaises réalisées sous franchise en base, ne facturez pas de TVA. Ajoutez la mention « TVA non applicable, article 293 B du CGI ». L’inscription d’un taux de TVA par erreur peut vous obliger à la régulariser, même si vous ne deviez pas la collecter.
Sur une facture adressée à un client professionnel européen, indiquez votre numéro de TVA intracommunautaire ainsi que celui du client lorsqu’il est requis. La facture doit reprendre le traitement applicable, notamment l’autoliquidation pour certaines prestations de services. N’utilisez pas automatiquement une mention prévue pour une facture française : la territorialité de l’opération doit guider la facturation.
Le numéro intracommunautaire identifie donc l’entreprise dans l’échange. Il ne signifie pas, à lui seul, que vous devez ajouter de la TVA à toutes vos factures françaises.
La TVA devient exigible si vous optez pour ce régime, renoncez au régime micro ou dépassez les seuils applicables. Pour les activités de vente, le seuil annuel est de 85 000 €, avec une exigibilité dès le dépassement de 93 500 €. Pour les prestations de services, les seuils sont respectivement de 37 500 € et 41 250 €. Les seuils présentés s’appliquent à compter du 1er janvier 2025.
Lorsque le seuil annuel applicable est dépassé sans franchir le seuil majoré, la TVA devient exigible à compter du 1er janvier de l’année suivante. En cas de dépassement du seuil majoré, elle devient exigible à compter du dépassement. Le régime de TVA ne dépend donc pas uniquement de l’existence d’un numéro intracommunautaire, mais aussi de l’option choisie et du chiffre d’affaires réalisé.
Avant de facturer un professionnel européen sans TVA française, vérifiez son numéro via le service VIES de la Commission européenne. Cette vérification limite les erreurs de facturation et aide à prouver la qualité professionnelle du partenaire.
Si le numéro est invalide, demandez une confirmation à votre client ou à votre fournisseur avant de traiter l’opération comme intracommunautaire. Conservez les éléments de vérification avec vos documents commerciaux et fiscaux.