Contact
contact@maprochainevoiture.net
Adresse
14 Impasse des 3 Pierres, 69380 Civrieux-d'Azergues
Contact
contact@maprochainevoiture.net
Adresse
14 Impasse des 3 Pierres, 69380 Civrieux-d'Azergues


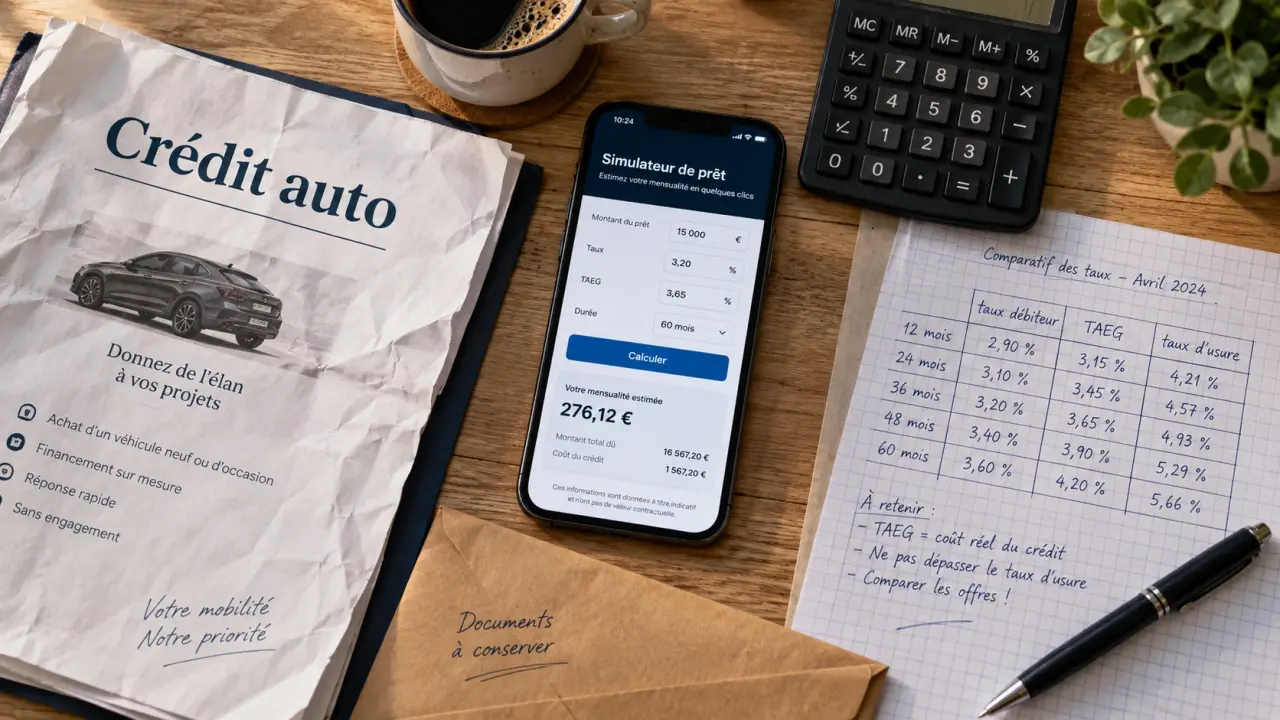
Un point de taux sur un crédit auto peut coûter jusqu’à près de 1 000 €. Taux débiteur, TAEG, durée : comparez avant de signer.
Crédit auto : un point de taux peut coûter près de 1 000 €
Le taux d’intérêt d’un crédit auto ne se résume pas à un pourcentage affiché sur une offre. Il détermine vos mensualités et le montant réellement payé pour financer votre voiture. Avant de signer, distinguez le taux débiteur du TAEG, comparez plusieurs durées et examinez des offres strictement équivalentes.
Un crédit auto est généralement un prêt amortissable à taux fixe. La mensualité reste alors identique pendant la durée prévue, hors assurance facultative ou modification contractuelle. Cette stabilité facilite la gestion du budget, mais elle ne dispense pas de lire les bons indicateurs.
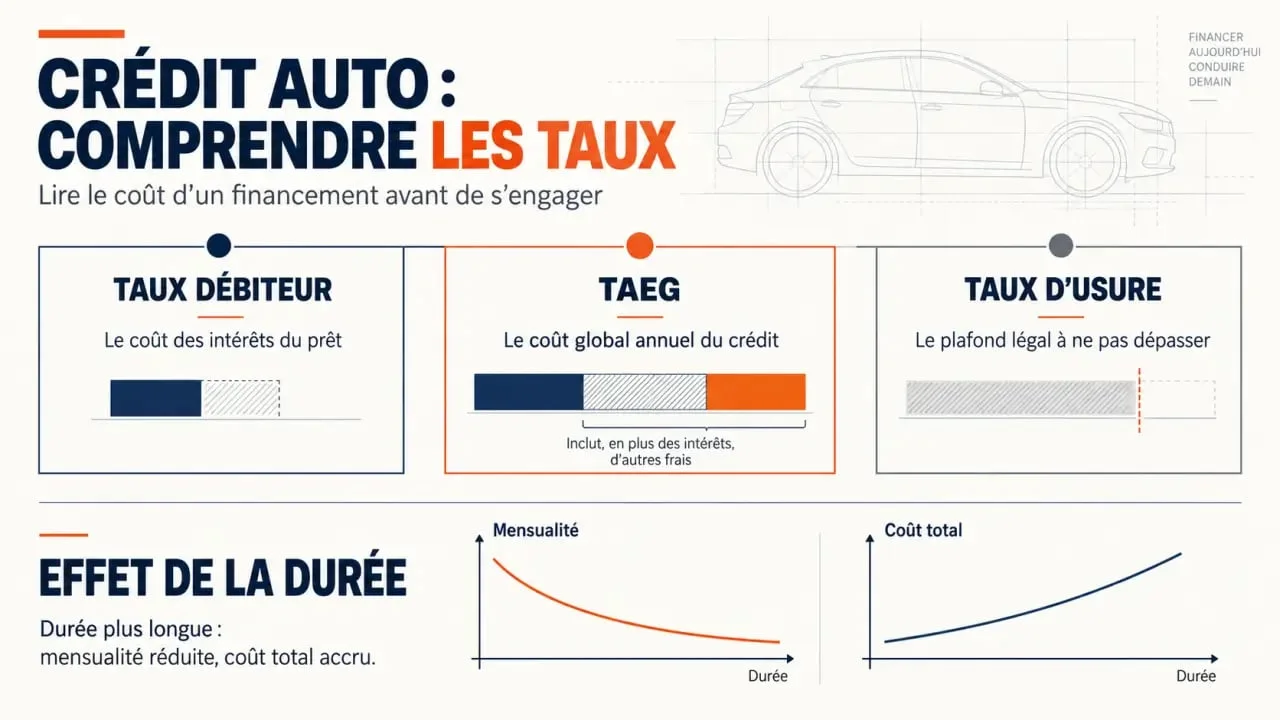
Le taux débiteur, aussi appelé taux nominal, sert à calculer les intérêts sur le capital emprunté. Il permet de comprendre la rémunération du prêteur, mais il ne suffit pas pour comparer deux propositions. Le TAEG, ou taux annuel effectif global, donne une vision plus large du coût du crédit. Il intègre les intérêts et les frais obligatoires liés à l’emprunt. C’est donc le repère à privilégier entre deux offres portant sur le même montant et la même durée.
Le taux d’usure est un plafond légal que les prêteurs ne peuvent pas dépasser. Il est réévalué tous les trimestres. Une offre promotionnelle peut sembler avantageuse, mais vérifiez toujours le TAEG final proposé après l’étude de votre dossier.
| Indicateur | Ce qu’il mesure | Son utilité |
|---|---|---|
| Taux débiteur | Les intérêts calculés sur le capital | Comprendre la rémunération du prêteur |
| TAEG | Le coût annuel global du crédit | Comparer les offres à conditions identiques |
| Taux d’usure | Le plafond légal applicable | Encadrer le coût du financement |
Allonger un prêt réduit la mensualité, mais le capital emprunté génère des intérêts pendant plus longtemps. À l’inverse, une durée plus courte augmente l’effort mensuel, tout en limitant généralement le coût total. Le bon choix n’est donc pas forcément la mensualité la plus basse. Il faut retenir une échéance compatible avec votre budget, sans prolonger inutilement le remboursement.
Pour 30 000 euros empruntés sur 72 mois, un taux de 6,99 % entraîne une mensualité de 508,31 euros et un coût de crédit de 6 598,32 euros. À 5,99 % sur la même durée, la mensualité s’établit à 495 euros et le coût du crédit atteint 5 624,88 euros. Un écart d’un point représente ainsi 973,44 euros d’économie.
La composition d’une mensualité évolue au fil des échéances. Au début, une part plus importante couvre les intérêts. Progressivement, le remboursement du capital prend davantage de place. Cette mécanique explique pourquoi une durée longue coûte davantage, même lorsque la mensualité paraît plus facile à supporter. Un tableau d’amortissement permet de visualiser la part des intérêts et du capital avant de s’engager.
Les établissements fixent leurs conditions dans la limite du taux d’usure. Le taux dépend du projet et de l’évaluation de votre capacité à rembourser. Le véhicule financé peut aussi modifier le barème : une voiture neuve, d’occasion, hybride ou électrique ne bénéficie pas nécessairement des mêmes conditions selon l’organisme.
La mensualité doit laisser une marge pour l’assurance auto, le carburant, l’entretien et les dépenses imprévues. Un taux d’endettement ne dépassant pas 33 % est couramment recommandé, mais le reste à vivre mérite la même attention, notamment avec des revenus variables ou une activité indépendante.
Pour trouver un meilleur crédit auto, comparez 4 à 5 organismes avec exactement les mêmes paramètres : montant financé, apport, durée, type de véhicule et éventuelle assurance. Accepter la première offre peut représenter un surcoût estimé entre 1 500 et 2 500 euros.
Ne comparez jamais un taux seul avec une mensualité seule. Une échéance séduisante peut simplement reposer sur une durée plus longue. Demandez le coût total dû, l’échéancier prévisionnel et les conditions de l’assurance avant toute demande en ligne ou signature.
Le crédit auto affecté convient lorsque l’achat du véhicule est clairement identifié. Si la vente n’aboutit pas, le financement est en principe lié à cette opération. Le prêt personnel est plus souple et peut financer des frais annexes, mais ses conditions doivent être comparées avec attention. Le crédit renouvelable, dont le taux peut excéder 20 %, est rarement adapté à l’achat d’une voiture compte tenu de son coût potentiel.
La LOA et la LLD reposent sur une logique de location. Elles peuvent convenir à un conducteur qui souhaite renouveler régulièrement son véhicule. Il faut alors examiner le premier loyer, le nombre de kilomètres inclus, les frais de restitution et, pour une LOA, le prix de l’option d’achat. Si votre objectif est de devenir propriétaire et de maîtriser le coût du financement, un crédit auto à taux fixe reste souvent la solution la plus lisible.