Contact
contact@maprochainevoiture.net
Adresse
14 Impasse des 3 Pierres, 69380 Civrieux-d'Azergues
Contact
contact@maprochainevoiture.net
Adresse
14 Impasse des 3 Pierres, 69380 Civrieux-d'Azergues


Paiement chez le garagiste : 3 ou 4 fois sans frais, carte de financement ou prêt. Comparez coûts, TAEG et mensualités avant de signer.
Un garagiste peut proposer un paiement en plusieurs fois pour une révision, des pneus ou une réparation imprévue. Les modalités dépendent du garage, du montant de la facture et du canal de règlement. Le paiement en 3 ou 4 fois convient souvent à une dépense ponctuelle. Pour une facture plus élevée, une carte de financement ou un prêt peut étaler davantage la charge, avec un coût à vérifier attentivement.
Demandez la facilité de paiement avant de valider le devis, ou au plus tard avant le règlement. Un garage indépendant peut accepter un échéancier interne, mais rien ne l’y oblige. La décision dépend de sa politique commerciale. Les centres automobiles et les grandes enseignes proposent plus souvent des solutions partenaires, en atelier comme sur leur site.
Chez Euromaster, les achats en ligne peuvent être réglés en 4 fois avec PayPal, pour un montant de 20 € à 3 000 €, en 3 fois avec Cofidis, de 100 € à 2 500 €, ou en 3 fois avec Klarna, de 35 € à 1 000 €. En centre, un paiement en 3 fois par carte bancaire est proposé à partir de 150 € TTC. Les frais s’élèvent à 1 € jusqu’à 199,99 €, puis à 1 € par tranche de 100 €, avec un plafond de 9 €.
Un paiement en 3 fois sans frais répartit la facture sur une courte période. Le premier prélèvement intervient généralement au comptant, puis les deux suivants à intervalles réguliers. Avec Klarna, le premier tiers est débité à l’achat et les deux échéances restantes sont prélevées tous les 30 jours. Lorsqu’aucun intérêt ni frais ne s’ajoute, le total payé reste égal au montant de la facture.
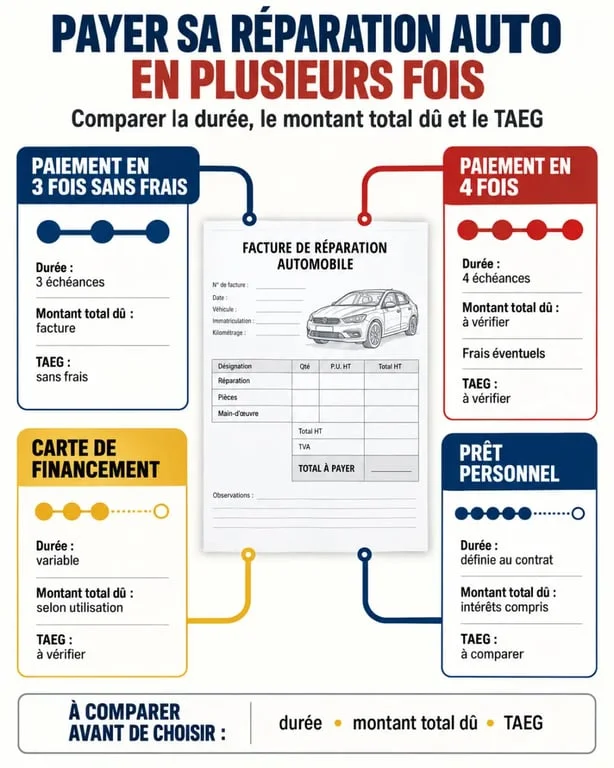
L’expression « paiement en plusieurs fois » peut toutefois désigner des mécanismes très différents. Une solution avec frais, une carte de financement et un crédit renouvelable ne se comparent pas à partir de la seule mensualité. Vérifiez le montant total dû, la durée du remboursement et les conditions applicables en cas de retard de paiement.
| Solution | Durée habituelle | Usage pertinent | Point de vigilance |
|---|---|---|---|
| Paiement en 3 fois sans frais | Environ 2 à 3 mois | Facture absorbable rapidement | Seuils d’achat et carte éligible |
| Paiement en 4 fois | Environ 3 mois | Réparation ponctuelle de montant modéré | Frais éventuels selon le prestataire |
| Carte de financement | Selon l’échéancier choisi | Budget automobile récurrent | Peut ouvrir un crédit renouvelable |
| Prêt personnel | Plusieurs mois ou années | Facture élevée ou travaux multiples | Comparer le TAEG et le coût total |
| Crédit auto affecté | Variable | Financement lié à une dépense identifiée | Conditions et justificatifs du prêteur |
Pour une dépense limitée, le paiement sans frais évite de transformer une réparation courante en dette longue. Norauto annonce ainsi un paiement en 3 fois sans frais dès 60 € d’achats. Speedy propose aussi le 3 fois sans frais pour une facture comprise entre 100 € et 3 000 € TTC, sous conditions, pour les véhicules dont le PTAC est inférieur ou égal à 3,5 tonnes.
Au-delà de quelques échéances, un prêt personnel non affecté peut être plus lisible qu’un crédit renouvelable : la durée, les mensualités et le coût sont définis à l’avance. Un prêt réparation MAIF est annoncé de 750 € à 4 500 €, sur 13 à 36 mois. Le crédit auto affecté peut également convenir lorsque le financement est lié à une opération précise.
Une mensualité basse peut sembler plus facile à intégrer au budget, mais elle allonge souvent le remboursement et augmente les intérêts. Le TAEG, ou taux annuel effectif global, mesure le coût du crédit en intégrant les intérêts et les frais obligatoires. Lorsque l’assurance est facultative, évaluez-la séparément : elle augmente le montant total sans être forcément indispensable à la réparation.
Un exemple de crédit renouvelable Speedy montre l’écart possible. Pour une utilisation unique de 500 €, le TAEG révisable est de 23,16 % et le taux débiteur révisable de 20,81 %. L’échéancier prévoit 30 mensualités de 21,25 €, puis une dernière mensualité ajustée de 12,87 €, soit 31 mois et un montant total dû de 650,37 €. L’assurance facultative à 9,96 % représente 3,40 € le premier mois et 69,80 € au total. Une petite facture étalée sur une longue période peut donc coûter nettement plus cher que prévu.
Une panne peut déséquilibrer le budget lorsque son financement se mêle aux dépenses courantes. Avant de signer, inscrivez les échéances sur votre calendrier, avec le loyer, les assurances et les abonnements. Vous verrez ainsi si la mensualité choisie correspond à vos rentrées d’argent. Si plusieurs organes du véhicule doivent être remplacés, demandez un devis détaillé. Faites distinguer l’intervention urgente, notamment pour le freinage, les pneus ou la sécurité, de l’entretien qui peut attendre.
Le paiement fractionné par carte exige généralement une carte bancaire valide, des fonds suffisants pour la première échéance et le respect du plafond fixé par le prestataire. Pour un crédit, l’organisme financier examine la demande : l’acceptation n’est pas automatique. Selon le produit proposé, il peut demander une pièce d’identité, un justificatif de domicile, des informations sur les revenus ou un relevé d’identité bancaire.
En cas de refus, évitez de multiplier les demandes dans l’urgence. Demandez au garage si un acompte suivi d’un règlement convenu est possible, sollicitez un devis concurrent ou étudiez un prêt personnel auprès de votre banque ou d’un comparateur. Si la facture dépasse le plafond du paiement en plusieurs fois, un financement plus long n’est pertinent que si la mensualité reste compatible avec votre budget et si la réparation est réellement nécessaire.