Contact
contact@maprochainevoiture.net
Adresse
14 Impasse des 3 Pierres, 69380 Civrieux-d'Azergues
Contact
contact@maprochainevoiture.net
Adresse
14 Impasse des 3 Pierres, 69380 Civrieux-d'Azergues


Crédit auto sans apport : impact sur la mensualité, TAEG et coût total. Comparez la durée, l’assurance et les offres avant de signer.
Obtenir un crédit auto sans apport est possible : l’absence d’épargne disponible ne bloque pas automatiquement l’achat d’une voiture neuve ou d’occasion. En revanche, l’organisme prêteur finance alors l’intégralité du projet. Il examine donc avec attention vos revenus, vos charges et votre capacité à supporter la mensualité dans la durée.
Un apport personnel n’est pas obligatoire pour tous les crédits auto. Il peut rassurer le prêteur et réduire le montant emprunté, mais il ne remplace pas une situation financière équilibrée. Pour accepter ou refuser une demande, l’établissement étudie surtout la régularité des revenus, les crédits en cours, les dépenses fixes et le reste à vivre après le paiement de toutes les mensualités.
Le taux d’endettement de 33 % sert fréquemment de repère pour apprécier la capacité de remboursement. Il ne garantit pas l’acceptation du dossier. Un foyer avec peu de charges et un reste à vivre confortable peut être évalué différemment d’un foyer dont le budget est déjà très contraint. Le prix de la voiture doit aussi rester cohérent avec vos revenus et vos dépenses, surtout lorsque le financement couvre 100 % de l’achat.
Un CDI facilite souvent l’étude du dossier, sans être la seule situation recevable. Un indépendant, un intérimaire, un retraité ou un salarié en CDD peut déposer une demande, à condition de présenter des revenus justifiables et suffisamment stables. Des relevés de compte sans incidents récurrents, associés à un budget réaliste, rendent la situation plus lisible pour le prêteur. En cas de fichage ou d’impayés récents, l’accès au crédit peut toutefois devenir plus difficile.
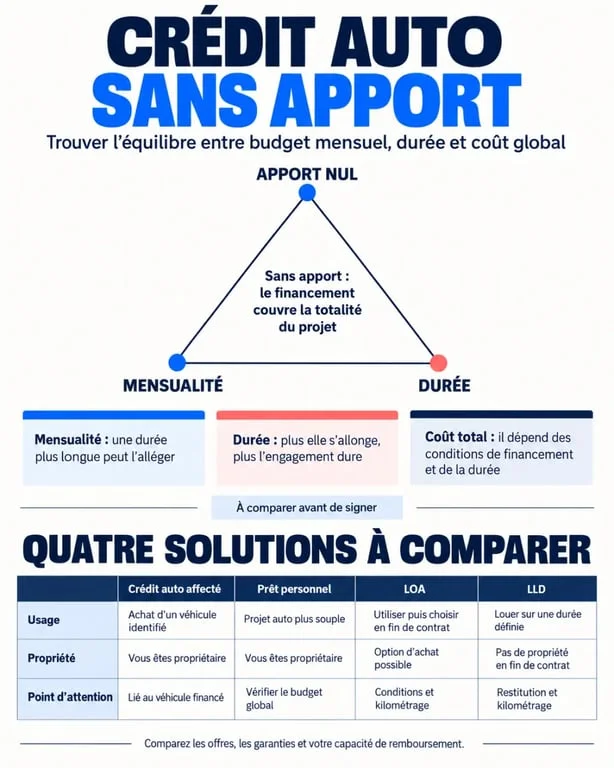
Sans apport, vous empruntez une somme plus importante. À durée identique, la mensualité augmente. Pour la réduire, vous pouvez allonger la durée du remboursement. Cette solution soulage parfois le budget mensuel, mais elle augmente généralement le coût total du crédit. L’objectif ne consiste donc pas seulement à obtenir un accord : l’échéance doit rester supportable sans prolonger inutilement l’emprunt.
La mensualité n’est qu’une partie du financement. Il faut aussi regarder la durée, le TAEG, l’assurance éventuelle et les frais prévus dans l’offre. Modifier un seul paramètre, par exemple étaler le prêt sur une période plus longue, change l’équilibre général du financement. Comparer uniquement le montant mensuel peut ainsi masquer un coût total plus élevé.
Conserver une épargne de précaution peut être préférable à la verser entièrement en apport. Cette réserve peut éviter de recourir ensuite à un crédit renouvelable pour financer une réparation ou une dépense imprévue. Cet arbitrage doit toutefois rester compatible avec le coût du prêt proposé et avec votre capacité de remboursement.
Le crédit auto sans apport ne se limite pas au prêt classique. Le choix dépend de votre souhait de devenir propriétaire, de votre kilométrage et de la durée pendant laquelle vous comptez garder le véhicule. Chaque solution répond à un besoin différent.
| Solution | Fonctionnement | Propriété et fin de contrat | Point de vigilance |
|---|---|---|---|
| Prêt auto affecté | Finance spécifiquement l’achat du véhicule. | Vous achetez la voiture. | Le financement est lié au projet automobile. |
| Prêt personnel | Les fonds sont utilisables plus librement. | Vous achetez la voiture. | Comparez attentivement le TAEG et le coût total. |
| LOA | Vous louez le véhicule avec une option d’achat finale. | L’achat est possible en fin de contrat. | Un premier loyer majoré peut être prévu, sans être systématiquement obligatoire. |
| LLD | Vous louez le véhicule pendant une durée déterminée. | Le véhicule est restitué ; aucune option d’achat n’est prévue. | Vérifiez le kilométrage, l’état de restitution et les services inclus. |
La LOA convient à un usage évolutif et dure généralement de 2 à 5 ans maximum. Elle permet d’utiliser le véhicule avant de décider, selon les conditions du contrat, de l’acheter à son terme. Le premier loyer majoré n’est pas systématiquement obligatoire, mais il peut modifier le montant des échéances suivantes et le coût global de la location.
La LLD peut aider à maîtriser un budget d’usage, notamment lorsque l’entretien est inclus dans le contrat. Elle impose toutefois de respecter les conditions prévues pour le kilométrage et la restitution. Si votre objectif est de conserver longtemps la voiture, le crédit auto peut être plus cohérent que la location.
Avant de déposer une demande, rassemblez les justificatifs qui permettent de comprendre votre budget et votre projet. Une estimation honnête vous évite de demander un montant trop élevé ou une durée difficile à tenir. Le prix du véhicule, son caractère neuf ou d’occasion et les charges déjà présentes doivent rester cohérents.
Utilisez un simulateur de crédit auto pour tester plusieurs durées avec un apport fixé à zéro. Examinez à chaque fois la mensualité, le TAEG, l’assurance éventuelle et le coût total. Cette comparaison permet de mesurer l’effet d’une durée plus courte ou plus longue sur votre budget.
Si l’échéance semble trop élevée, comparez d’abord un véhicule moins coûteux avant d’allonger fortement la durée. Vous pouvez aussi mettre en regard un crédit auto, un prêt personnel, une LOA et une LLD selon votre objectif de propriété. Enfin, relisez le contrat et ne vous engagez que si le remboursement reste compatible avec votre budget, y compris en cas de dépense imprévue.