Contact
contact@maprochainevoiture.net
Adresse
14 Impasse des 3 Pierres, 69380 Civrieux-d'Azergues
Contact
contact@maprochainevoiture.net
Adresse
14 Impasse des 3 Pierres, 69380 Civrieux-d'Azergues


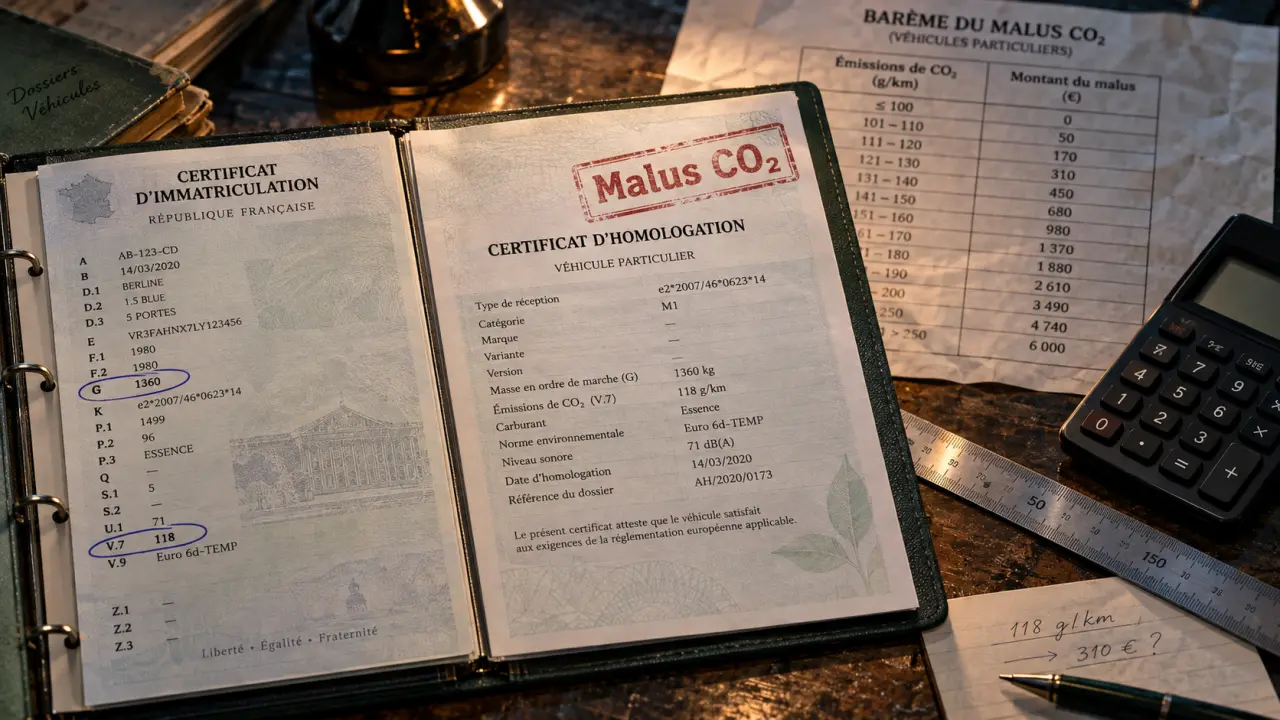
Calcul du malus écologique : pourquoi utiliser la case G (et non G.1) pour estimer le malus CO₂ et le malus au poids.
Avant de signer pour une voiture neuve ou d’importer un véhicule, intégrez le calcul du malus écologique au coût réel de l’opération. Deux taxes peuvent se cumuler : le malus CO₂, fondé sur les émissions homologuées, et le malus au poids, lié à la masse en ordre de marche. La date de première immatriculation en France, l’énergie du véhicule et certains abattements peuvent modifier fortement le montant final.
Une estimation fiable commence par la lecture du certificat d’immatriculation ou de la fiche d’homologation du véhicule. Ne vous fiez pas uniquement au modèle ou à la motorisation. Deux finitions peuvent afficher des valeurs WLTP et une masse différentes, notamment à cause de grandes jantes, d’une transmission intégrale ou d’équipements lourds.
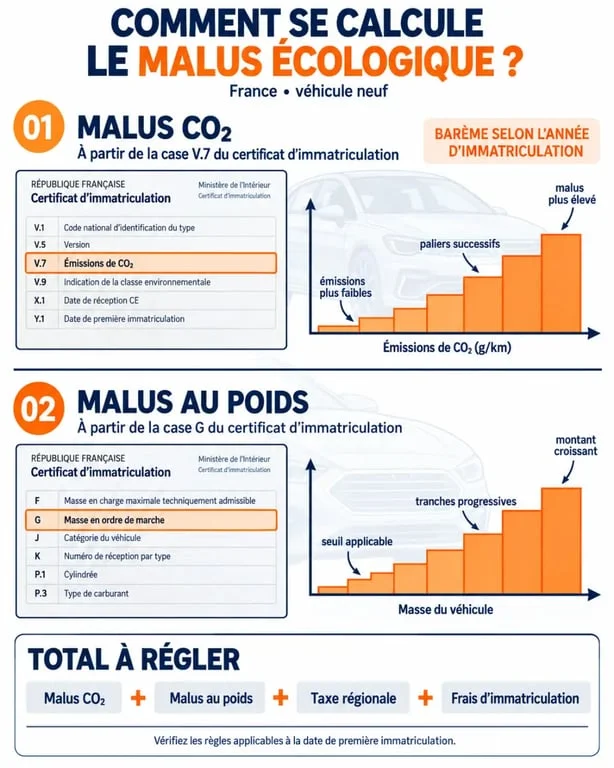
La distinction entre G et G.1 est essentielle. La case G.1 indique le poids à vide national. La choisir à la place de G peut minorer artificiellement la masse et fausser la simulation. Pour comparer deux véhicules, demandez au vendeur les valeurs exactes de la version livrée, plutôt que celles de la brochure générale.
Le malus CO₂ ne se calcule pas par une simple multiplication. Relevez la valeur indiquée en V.7, puis appliquez le montant correspondant au palier du barème de l’année d’immatriculation. Pour 2026, le seuil annoncé commence à 108 g/km, avec un montant de 50 €. Le malus progresse ensuite jusqu’à 79 911 € à 191 g/km, avant d’atteindre le plafond annoncé de 80 000 € à partir de 192 g/km.
| Émissions de CO₂ | Malus CO₂ annoncé pour 2026 |
|---|---|
| 108 g/km | 50 € |
| 120 g/km | 310 € |
| 130 g/km | 983 € |
| 150 g/km | 4 279 € |
| 170 g/km | 22 380 € |
| 190 g/km | 76 800 € |
La comparaison avec 2025 montre l’impact du millésime. Le seuil CO₂ était alors annoncé à 113 g/km, contre 108 g/km en 2026. Le plafond s’élevait à 70 000 €, contre 80 000 € en 2026. Un décalage de la première immatriculation peut donc modifier fortement le budget à prévoir.
Pour 2026, la taxe sur la masse en ordre de marche est annoncée à partir de 1 500 kg, contre 1 600 kg en 2025. Le calcul est progressif : seule la fraction de masse située dans chaque tranche est taxée au tarif correspondant.
| Fraction de masse | Tarif annoncé |
|---|---|
| De 1 500 à 1 699 kg | 10 €/kg |
| De 1 700 à 1 799 kg | 15 €/kg |
| De 1 800 à 1 899 kg | 20 €/kg |
| De 1 900 à 1 999 kg | 25 €/kg |
| À partir de 2 000 kg | 30 €/kg |
Une voiture de 1 950 kg ne paie donc pas 450 kg au même tarif. Sa masse excédentaire franchit plusieurs seuils, pour un montant annoncé de 6 775 €. Cette méthode explique pourquoi une option apparemment anodine peut augmenter la facture. Une batterie plus grande, un toit panoramique, des sièges électriques ou une isolation renforcée s’ajoutent à la masse homologuée. Au-delà du confort, ces équipements peuvent faire passer le véhicule dans une tranche plus coûteuse.
Le malus est dû lors de la première immatriculation en France d’un véhicule concerné. Une voiture d’occasion déjà immatriculée en France n’est généralement pas soumise une seconde fois au malus CO₂ lors de son changement de propriétaire. Une occasion importée peut en revanche être taxée au moment de son immatriculation française. Son ancienneté et ses caractéristiques techniques doivent alors être examinées avec précision.
Le malus CO₂ et le malus au poids peuvent se cumuler. Pour 2026, ce cumul est présenté comme plafonné à 80 000 €. Ce montant ne correspond pas au coût global de la carte grise. La taxe régionale, calculée notamment selon les chevaux fiscaux, ainsi que les frais de gestion et d’acheminement s’ajoutent au malus. Un véhicule de plus de 10 ans peut, selon les règles annoncées, bénéficier d’une réduction de 50 % de la taxe régionale. Cette réduction ne s’applique pas automatiquement au malus écologique.
Les véhicules électriques et à hydrogène sont annoncés comme exonérés de malus CO₂ et de taxe au poids. Les hybrides rechargeables peuvent bénéficier, sous conditions, d’un abattement de masse pouvant atteindre 200 kg ou 15 % de la masse, notamment avec une autonomie électrique d’au moins 50 km. Certains hybrides non rechargeables disposent d’un abattement annoncé de 100 kg. Pour les véhicules E85, un abattement de 40 % sur les émissions est annoncé, dans la limite de 250 g/km.
Les familles comptant au moins trois enfants mineurs et disposant d’un véhicule d’au moins cinq places peuvent bénéficier d’une réduction annoncée de 20 g/km et de 200 kg par enfant. Cette réduction nécessite une demande de remboursement et ne peut être sollicitée qu’une fois tous les deux ans. Les personnes en situation de handicap peuvent également relever de certains cas d’exonération, à condition de satisfaire aux règles applicables et de fournir les justificatifs requis.
Pour vérifier une estimation avant le paiement, consultez le simulateur et les informations officielles de Service-Public. Le résultat reste indicatif tant que l’administration n’a pas liquidé la taxe. Une finition différente, une valeur WLTP corrigée ou une situation d’importation peut encore modifier le montant.